À partir de quel montant une banque vérifie-t-elle réellement un chèque ?
Aucun montant précis ne déclenche automatiquement la vérification d’un chèque : chaque banque fixe ses propres seuils internes, en s’appuyant sur les obligations de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT). Le Code monétaire et financier impose aux établissements une vigilance renforcée au-delà de certains montants, avec transmission possible d’une déclaration de soupçon à TRACFIN. La Banque de France recense par ailleurs les incidents de paiement via le Fichier central des chèques. Un achat automobile ou un bien de valeur réglé entre particuliers par chèque de banque déclenche ainsi des vérifications documentaires spécifiques, que le vendeur a intérêt à connaître avant de conclure la transaction.
À partir de quel montant la banque vérifie-t-elle un chèque, et pourquoi ?
Le code monétaire et financier ne fixe aucun seuil précis à partir duquel un établissement bancaire doit vérifier un chèque : chaque banque applique ses propres critères internes de gestion du risque. Dans la pratique, 1 500 euros constitue le seuil indicatif le plus souvent retenu pour déclencher des contrôles renforcés, avec une vérification quasi systématique au-delà de 3 000 euros.
Cette absence de seuil légal ne signifie pas absence de contrôle. Aucun montant maximum n’encadre non plus l’émission d’un chèque, dans la limite de la provision disponible sur le compte. C’est justement pour cette raison que les montants élevés attirent l’attention : sans plafond réglementaire, la vigilance repose sur l’analyse du profil du compte, sa fréquence de dépôts et ses montants moyens habituels.
Le fondement de cette surveillance renforcée tient aux obligations de lutte contre le blanchiment d’argent. Un établissement bancaire est tenu d’interroger l’origine des fonds pour les montants significatifs et peut réclamer un justificatif de provenance, tel qu’un acte de vente ou une facture. Sans ce document, il est en droit de refuser l’encaissement du titre. Cette exigence s’inscrit dans le cadre des déclarations à TRACFIN, auxquelles les banques sont soumises pour les opérations suspectes ou inhabituelles. Un établissement bancaire consulte également le Fichier National des Chèques Irréguliers pour écarter tout incident préalable sur le compte émetteur.
Comment la banque contrôle-t-elle concrètement un chèque ?
La banque du bénéficiaire soumet chaque chèque à un contrôle formel, puis à une vérification de la provision auprès de la banque de l’émetteur. Ce contrôle formel s’applique indépendamment du montant inscrit sur le chèque.
La banque vérifie que le chèque comporte toutes les mentions obligatoires : date, montant en chiffres et en lettres, nom du bénéficiaire, signature de l’émetteur, endossement au dos. Un chèque dont le montant en lettres ne correspond pas au montant en chiffres doit être rejeté. La banque recherche aussi les ratures et les surcharges, ainsi que toute trace de falsification. Une signature absente, douteuse ou incohérente avec le titulaire du compte bloque le traitement, tout comme une mention obligatoire manquante. La Cour de cassation, dans son arrêt du 27 novembre 2019 (Cass. Com, 27 novembre 2019, n° 18-11.439), rappelle que la banque présentatrice doit détecter les anomalies matérielles, comme un défaut de signature, mais aussi les anomalies intellectuelles, comme un montant anormalement élevé par rapport aux habitudes de paiement de l’émetteur. Une fois ce contrôle formel validé, la banque de l’émetteur est interrogée sur la disponibilité de la provision, étape aujourd’hui largement automatisée entre banques.
Existe-t-il un montant maximum légal pour un chèque en France ?
Non, aucun texte légal ne fixe de montant maximum pour un chèque émis en France. Le code monétaire et financier définit le chèque comme un titre de paiement à vue, sans plafond. Un chèque de 500 euros comme de 500 000 euros reste donc valable en théorie.
En pratique, trois mécanismes encadrent cette liberté. La provision d’abord : le compte doit couvrir la somme au moment de la présentation du chèque. La vigilance anti-blanchiment ensuite : tout mouvement inhabituel ou toute opération présentant un profil de risque oblige la banque à effectuer une déclaration de soupçon auprès de Tracfin. Enfin, certaines banques, dont le Crédit Agricole, fixent contractuellement un plafond d’émission selon le type de compte et le profil du client. Ce plafond diffère donc d’un établissement à l’autre, sans qu’aucune loi ne l’impose.
Cette absence de seuil légal distingue le chèque des paiements en espèces, plafonnés à 1 000 euros entre un particulier et un professionnel.
Combien de temps la banque met-elle pour encaisser ou bloquer un chèque ?
Un chèque standard, sans anomalie détectée, est crédité en un à deux jours ouvrés. En cas de vérification approfondie, ce délai s’allonge à trois à dix jours ouvrés selon la complexité du contrôle et la banque concernée.
Le Crédit Agricole crédite habituellement un chèque en un jour ouvré. D’autres établissements traditionnels affichent un délai proche de deux jours ouvrés, tandis que certaines banques en ligne dépassent ce délai pour des raisons de traitement interne. Un dépôt effectué avant l’heure limite fixée par l’établissement est comptabilisé le jour même ; passé cette heure, l’opération bascule au jour ouvré suivant.
Lorsqu’un chèque déclenche un contrôle renforcé, l’établissement place la somme sur un compte d’attente. La libération intervient généralement sous trois à dix jours ouvrés, le temps de valider la signature ou de recevoir les pièces justificatives demandées. Le Code monétaire et financier encadre par ailleurs les délais d’enregistrement des incidents de paiement lorsque la provision fait défaut, avec un enregistrement au plus tard le deuxième jour ouvré suivant le refus.
Un point mérite d’être retenu : un montant affiché sur le compte bancaire n’équivaut pas toujours à un encaissement définitif tant que le délai de vérification n’est pas écoulé.
Chèque sans provision : quels risques et comment régulariser sa situation ?
Un client qui émet un chèque sans provision suffisante s’expose à une interdiction bancaire de cinq ans et à une inscription au Fichier central des chèques (FCC) de la Banque de France. Avant tout rejet, la banque doit informer son client de la nécessité d’alimenter son compte, mais cette obligation ne garantit pas l’absence de sanction si le compte reste insuffisamment provisionné.
L’interdiction bancaire prive le client de tout usage de chéquier durant cinq ans et s’accompagne d’une obligation de restituer les carnets détenus auprès de l’ensemble des établissements. Dans les cas les plus graves, la sanction dépasse le cadre bancaire : l’émetteur risque une amende de 375 000 euros et jusqu’à cinq ans de prison.
La régularisation reste toutefois accessible. Le client dispose en général de trente jours à compter de la lettre d’injonction pour approvisionner son compte du montant du chèque, ou pour régler directement le bénéficiaire, en espèces par exemple, à condition de récupérer le chèque comme preuve. Une provision bloquée, constituée par écrit auprès de la banque, produit le même effet et met fin immédiatement à l’interdiction, y compris sur un compte clôturé. Une fois le paiement justifié, la banque envoie une attestation de régularisation et informe la Banque de France, qui procède alors à la suppression de l’inscription au FCC.
Comment fonctionne un chèque de banque, combien coûte-t-il et comment le vérifier pour un achat important ?
Un chèque de banque est émis par l’établissement bancaire lui-même, après prélèvement immédiat de la somme sur le compte du client : le bénéficiaire est ainsi certain d’être payé, contrairement à un chèque ordinaire exposé au défaut de provision. Ce document reste distinct du chèque certifié, dont la garantie ne couvre que 8 jours.
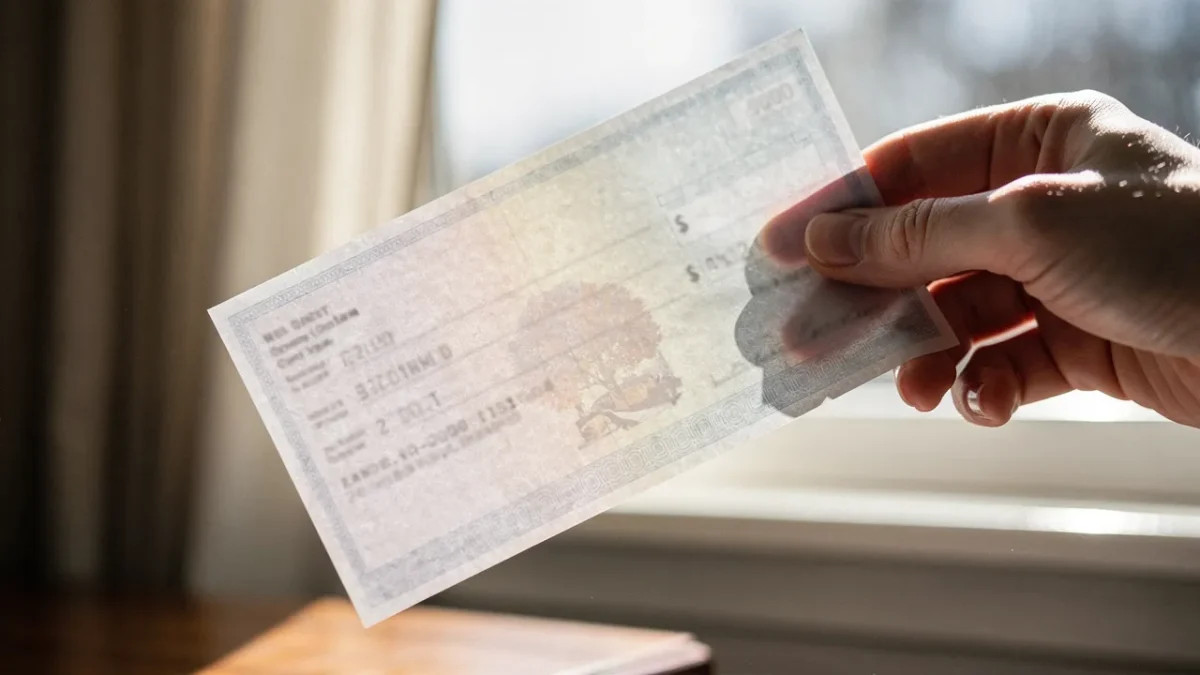
La demande s’effectue par un ordre écrit et signé déposé en agence, avec paiement immédiat par débit du compte du client. Si le compte est approvisionné et le bénéficiaire connu, l’émission est quasi immédiate, souvent en quelques minutes à une heure. Pour des montants élevés ou un compte récent, la banque réclame parfois jusqu’à 24 ou 48 heures de vérification. Une procuration permet à un tiers de retirer le chèque à la place du titulaire.
La sécurité du document repose sur un filigrane normalisé, intégré au papier et identique pour toutes les banques opérant en France, comparable à ceux des billets et des pièces d’identité. Cette mention « CHÈQUE de BANQUE » se vérifie par transparence, au dos du titre.
Pour un achat automobile ou tout autre bien de valeur, trois vérifications s’imposent avant d’accepter le chèque :
- contrôler le filigrane par transparence, seul, sans se fier à une photo ou à une copie ;
- appeler directement l’agence émettrice, en composant un numéro trouvé indépendamment du document reçu, pour confirmer l’authenticité et la disponibilité des fonds ;
- vérifier que le nom du tireur figurant sur le chèque correspond bien à celui de la carte grise ou du titre de propriété du vendeur.
Le Crédit Agricole rappelle que le contrôle du filigrane ne dispense pas de ces précautions complémentaires. Pour les transactions immobilières, le paiement du prix et des frais d’acquisition doit obligatoirement passer par virement au-delà de 3 000 euros, le chèque de banque n’étant alors plus recevable, quel que soit son montant.
Quelle est la différence entre chèque barré, certifié et chèque de banque ?
Le chèque barré d’avance correspond au chèque bancaire classique, non payable au guichet et non transmissible à un tiers : c’est la formule la plus répandue, délivrée gratuitement par les banques. Le chèque certifié et le chèque de banque offrent en revanche une garantie de paiement, mais selon des modalités et une durée différentes.
Sur le chèque certifié, la banque bloque la provision pendant 8 jours à compter de l’émission : le paiement n’est garanti que si le bénéficiaire l’encaisse dans ce délai. Passé ce délai, la garantie tombe, même si le compte reste approvisionné. Le chèque de banque, lui, conserve sa garantie pendant toute la durée de validité légale du titre, soit 1 an et 8 jours, un écart qui explique sa préférence pour les transactions entre particuliers portant sur des montants élevés.
La délivrance de ces deux formules reste en principe payante, à la différence du chèque barré d’avance et non endossable, remis gratuitement en agence.
Que faire en cas de perte, vol ou fraude sur un chèque ?
La banque impose une opposition immédiate en cas de perte, de vol ou d’utilisation frauduleuse d’un chèque. Le client contacte son conseiller ou le numéro d’urgence de sa banque, accessible 24 heures sur 24 et 7 jours sur 7, puis confirme l’opposition par écrit.
Une fois enregistrée, l’opposition entraîne le rejet automatique du chèque au moment de son encaissement. L’inscription figure dans le fichier national des chèques irréguliers, tenu par la Banque de France, consultable par les commerçants et professionnels qui acceptent le paiement par chèque. En cas de vol ou de fraude, le dépôt de plainte auprès du commissariat ou de la gendarmerie s’impose sans délai. Si le chèque a déjà été remis à son bénéficiaire avant d’être perdu ou volé, celui-ci adresse lui-même un courrier à la banque en précisant le montant et le numéro du titre. Une assurance perte et vol des moyens de paiement couvre les débits frauduleux dans la limite des plafonds garantis ; à défaut, les opérations réalisées avant opposition restent à la charge du client, sauf faute avérée de la banque.
Un contrôle qui dépend du risque, pas d’un seuil légal
Aucun texte ne fixe de montant à partir duquel la banque doit vérifier un chèque : c’est la politique interne de gestion du risque, encadrée par les obligations LCB-FT du Code monétaire et financier, qui détermine le niveau de contrôle appliqué. La Banque de France centralise les incidents via le Fichier central des chèques, renforçant la vigilance sur les émetteurs déjà signalés. Pour un achat automobile ou un bien de valeur négocié entre particuliers, le chèque de banque limite le risque d’impayé, mais son authenticité doit toujours être confirmée directement auprès de l’établissement émetteur avant la remise des clés ou du bien. Cette vérification téléphonique reste le seul moyen fiable d’écarter une contrefaçon.